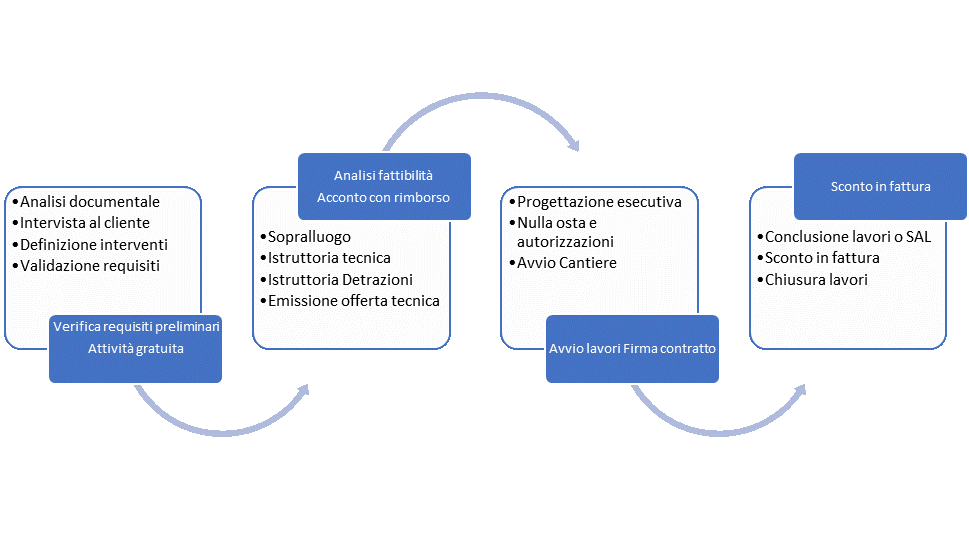
Flyconsult ha messo a punto un servizio per offrire ai propri clienti la possibilità di cedere il credito di imposta derivante dagli interventi di riqualificazione energetica previsti dagli art. 119 e 121 del «c.d. Decreto Rilancio» convertito in Legge n. 77 del 17 Luglio 2020.
Il decreto sopra citato, offre infatti la possibilità di ottenere:
- una detrazione fiscale che arriva fino al 110% per determinati interventi di riqualificazione energetica e antisismica (c.d. Superbonus)
- un anticipo immediato del credito fiscale da parte della Banca tramite la cessione a quest’ultimo del credito vantato
- Lo sconto in fattura
Quali interventi danno diritto al Superbonus?
Le spese sostenute dall’1 luglio 2020 al 31 dicembre 2021 per l’esecuzione dei seguenti interventi (cosiddetti trainanti) danno diritto alla detrazione del 110%:
- Interventi di isolamento termico su almeno il 25% della superficie dell’edificio (c.d. cappotto termico) e fino ad un massimo di 50.000 euro
- Interventi antisismici per la messa in sicurezza dell’edifico, fino ad un massimo di 96.000 euro e in zone a rischio sismico di 1, 2 o 3
- Interventi di sostituzione delle caldaie con impianti centralizzati a condensazione, a pompa di calore o ibridi sulle parti comuni degli edifici fino ad un massimo di 20.000 per unità immobiliare
- Interventi di sostituzione delle caldaie con impianti a pompa di calore o ibridi sugli edifici unifamiliari o sulle unità immobiliari indipendenti site all’interno di edifici plurifamiliari, fino ad un massimo di 30.000 per unità immobiliare
Se si esegue almeno uno degli interventi di cui sopra anche i seguenti interventi possono rientrare nella detrazione al 110%
- Altri interventi per il risparmio energetico che già oggi beneficiano del bonus (es. sostituzione infissi)3
- Installazione di impianti solari fotovoltaici per installazioni connesse alla rete elettrica e per ammontare non superiore a €48.000 o nel limite di €2.400/€1.600 per kW a seconda della tipologia
- Installazione di infrastrutture per la ricarica di veicoli elettrici negli edifici per importi non superiori a €3.000 inclusi i costi iniziali per la richiesta di potenza addizionale fino a 7kW
Si precisa che gli interventi di isolamento termico o di sostituzione delle caldaie devono assicurare nel loro complesso, anche congiuntamente a quelli sopra indicati, almeno il miglioramento di due classi energetiche dell’unità immobiliare su cui vengono eseguiti.
Per maggiori dettagli vi invitiamo a fare riferimento al sito dell’Agenzia delle Entrate e alla Guida dedicate che trovate linkate alla sezione Link utili.
quali edifici si applica?
- Prime e seconde case in condominio
- Unità interne a edifici plurifamiliari (a patto che abbiano ingresso privato e siano indipendenti)
Il bonus è stato esteso anche alle seconde case composte da una o due unità immobiliari dello stesso proprietario, e si potrà usufruire della detrazione anche in caso di interventi di demolizione e ricostruzione.
Sono escluse dal bonus le categorie catastali:
- A1
- A8
- A9
Chi può beneficiare del Superbonus?
Per poter usufruire del c.d. Superbonus è necessario avere uno dei seguenti status, rispetto all’immobile oggetto di intervento:
− possedere l’immobile in qualità di proprietario, nudo proprietario o di titolare di altro diritto reale di godimento (usufrutto, uso, abitazione o superficie);
− detenere l’immobile in base ad un contratto di locazione, anche finanziaria, o di comodato, regolarmente registrato, ed essere in possesso del consenso all’esecuzione dei lavori da parte del proprietario.
− essere familiari del possessore o del detentore dell’immobile, individuati ai sensi dell’articolo 5, comma 5, del TUIR (coniuge, componente dell’unione civile di cui alla legge 20 maggio 2016, n. 76, parenti entro il terzo grado e affini entro il secondo grado) nonché i conviventi di fatto ai sensi della predetta legge n. 76 del 2016. La detrazione spetta a tali soggetti, a condizione che: siano conviventi con il possessore o detentore dell’immobile oggetto dell’intervento alla data di inizio dei lavori o al momento del sostenimento delle spese ammesse alla detrazione se antecedente all’avvio dei lavori; le spese sostenute riguardino interventi eseguiti su un immobile, anche diverso da quello destinato ad abitazione principale, nel quale può esplicarsi la convivenza. La detrazione, pertanto, non spetta al familiare del possessore o del detentore dell’immobile nel caso di interventi effettuati su immobili che non sono a disposizione (in quanto locati o concessi in comodato)
– essere promissario acquirente dell’immobile oggetto di intervento, a condizione che sia stato stipulato un contratto preliminare di vendita dell’immobile regolarmente registrato.
Poste tutte le condizioni di cui sopra, la detrazione spetta al soggetto che ha effettivamente sostenuto le spese oggetto dell’agevolazione fiscale; in caso, ad esempio, di un immobile in comproprietà in cui uno solo dei due comproprietari sostiene la spesa, ha diritto alla detrazione solo quest’ultimo; specularmente, qualora la spesa fosse sostenuta da entrambi i comproprietari, la detrazione spetterebbe a ciascuno sull’importo effettivamente pagato.
Link utili
Consulenza per la Cessione del credito con sconto in fattura, Ecobonus e Sismabonus al 110%